Oportunidades que crean futuro
Una buena inversión inmobiliaria no empieza preguntando cuánto puede subir una vivienda. Empieza entendiendo qué estás comprando, a qué precio, cómo lo vas a financiar y qué tiene que ocurrir para que los números funcionen.
El mercado en 60 segundos
Cuatro indicadores oficiales, cada uno con su base, su periodo y su fuente. Miden cosas distintas y no deben leerse como si midieran lo mismo.
Datos leídos en tiempo real de la capa oficial de VIVEI. Se muestra siempre el último periodo publicado; si una serie no está disponible, se dice y no se sustituye por ninguna estimación.
Hay una conversación que se repite: si es buen momento para comprar, si los precios van a subir o bajar, si tal barrio está a punto de despegar.
Es una conversación entretenida, pero rara vez decide nada. Porque una vivienda puede ser una gran inversión o una mala inversión con independencia de que el mercado general suba. Lo que cambia el resultado es bastante más aburrido: a qué precio entras, cómo lo financias, qué renta puedes defender, qué gastos tiene y qué pasa cuando algo no sale como esperabas.
Este artículo no dice qué comprar ni cuándo. Explica cómo analizarlo.
LOS PRECIOS PUEDEN SUBIR Y LAS OPERACIONES BAJAR AL MISMO TIEMPO
Es una de las confusiones más habituales. Los titulares mezclan indicadores que miden realidades diferentes y de ahí salen conclusiones que no se sostienen.
- El IPV mide precios. Es un índice: informa de cómo evoluciona el precio de la vivienda, no de cuántos euros cuesta un metro cuadrado concreto.
- Las compraventas miden actividad. Cuántas operaciones se han inscrito en el registro. Es volumen, no precio.
- Las hipotecas miden financiación. A qué tipo medio se están firmando los nuevos préstamos sobre vivienda.
- El Euríbor mide contexto. El coste del dinero al que se referencian muchas hipotecas variables.
Por eso pueden convivir un año de precios al alza con menos operaciones firmadas: en un caso se mide cuánto cuesta, en el otro cuánta gente compra. Una subida de precios no convierte automáticamente cualquier vivienda en buena inversión, y una caída de operaciones tampoco significa que los precios estén bajando.
Antes de interpretar un dato, conviene saber qué mide exactamente y de qué periodo habla.
Precios: variación interanual del IPV
Total, vivienda nueva y vivienda de segunda mano. Serie trimestral.
- Precio de vivienda · variación interanual
- Vivienda nueva · variación interanual
- Vivienda de segunda mano · variación interanual
INE · distribuido por Banco de España · Índice de precios (variación) · España · último dato 2T 2026
UNA INVERSIÓN EMPIEZA EN EL PRECIO DE ENTRADA
Todo lo que vendrá después —la rentabilidad, el cash flow, la capacidad de aguantar un imprevisto— se calcula sobre el capital que has desembolsado. Por eso comprar bien no es un detalle: es la variable que más condiciona el resultado.
Dos viviendas idénticas, en el mismo portal, con la misma renta y los mismos gastos, producen resultados completamente distintos si una se compra un 12 % más cara que la otra. No hay gestión que compense del todo un mal precio de entrada.
Mirar el precio de entrada es mirar, como mínimo:
- — el precio absoluto y lo que implica en capital y en deuda;
- — el precio por m², siempre que la base sea comparable;
- — el estado real del inmueble y la reforma que necesita;
- — el edificio: instalaciones, comunidad, derramas, ITE;
- — la microzona, no el distrito entero;
- — la liquidez: a quién se lo podrías vender o alquilar después.
Precio no es lo mismo que valor.
Lo que alguien pide o lo que alguien acaba pagando. Es un hecho puntual, y depende también de la prisa, la información y la negociación de cada parte.
Depende de la utilidad del inmueble, de la evidencia disponible, de operaciones comparables, de la ubicación, del estado y de su capacidad futura de generar uso o ingresos.
Un precio de oferta no es un precio de transacción. Un valor tasado no es un precio de cierre. Una operación inscrita en el registro no es un anuncio. En VIVEI trabajamos con esas bases separadas —oferta, valor tasado, transacción, actividad registral— precisamente para no mezclar cosas que no son comparables. Cuando se mezclan, el análisis parece más preciso y en realidad es menos fiable.
LA RENTABILIDAD BRUTA ES SÓLO EL PRINCIPIO
La rentabilidad bruta anual es la primera aproximación, y conviene tratarla como lo que es: una foto rápida para descartar, no para decidir.
Fíjate en el denominador: no es el precio del anuncio, es el coste total de adquisición. Y en el numerador no está la renta que te gustaría cobrar, sino la que puedes defender con evidencia.
Aquí VIVEI prefiere decir lo que no puede hacer: hoy no disponemos de una fuente oficial fiable de renta €/m² con la que calcular automáticamente la rentabilidad de un barrio. Por eso no verás en esta pieza cifras del tipo «rentabilidad en tal zona: 5,8 %». Sería fácil de publicar y difícil de sostener.
LO QUE IMPORTA ES LO QUE QUEDA
De la renta bruta hay que descontar todo lo que la operación consume de verdad. Cada inmueble tiene su propia lista, pero casi siempre aparecen:
No fijamos aquí porcentajes fiscales: dependen de la comunidad autónoma, del tipo de inmueble, del régimen del arrendamiento y de tu situación personal. Este artículo no es asesoramiento fiscal y no debe usarse como tal.
EL COSTE REAL NO ES EL PRECIO DEL ANUNCIO
Analizar sólo el precio publicado deja fuera una parte importante del esfuerzo económico. El capital que necesitas de verdad se parece más a esto:
Los impuestos de la compra (ITP o IVA, según el caso) no se pueden fijar de forma genérica: dependen de la comunidad autónoma, del tipo de vivienda y de las condiciones del comprador. Consúltalos para tu operación concreta.
LA DEUDA PUEDE MEJORAR UNA OPERACIÓN. Y TAMBIÉN EMPEORARLA.
Financiar permite comprar con menos capital propio y repartir el esfuerzo en el tiempo. También introduce una cuota fija que hay que pagar tanto si la vivienda está alquilada como si no. Las dos cosas son ciertas a la vez.
- Capital inicial: alto.
- Cuota mensual: no hay.
- Cash flow: más estable.
- Riesgo financiero: menor.
- Capital concentrado en un solo activo.
- Capital inicial: menor.
- Cuota mensual: fija, ocurra lo que ocurra.
- Cash flow: más sensible a la vacancia.
- Riesgo financiero: mayor.
- Resultado muy dependiente del tipo y del plazo.
Comparación conceptual. No incorpora ningún supuesto de rentabilidad ni de revalorización.
Coste de financiación: Euríbor 12 meses y tipo medio de nuevas hipotecas
Dos series distintas: una es la referencia del mercado monetario, la otra el tipo medio efectivamente firmado en las hipotecas constituidas.
- Euríbor a 12 meses
- Tipo medio de las nuevas hipotecas sobre vivienda
Banco de España · Tipo de interés · Zona euro · último dato 16 sep 2026 — Registradores · distribuido por INE · Tipo de interés · España · último dato junio 2026
El coste de financiación también cambia. Una inversión que funciona con un tipo puede dejar de hacerlo con otro.
Por eso el Euríbor se mira como contexto, nunca como predicción. Nadie sabe dónde estará dentro de tres años; lo que sí se puede hacer es comprobar si la operación aguanta un tipo más alto del actual.
UNA VIVIENDA PUEDE SUBIR DE VALOR Y DARTE PROBLEMAS DE CAJA
Son dos cosas distintas y conviene no mezclarlas. La revalorización es un valor teórico que sólo se materializa el día que vendes. El cash flow es lo que entra y sale de tu cuenta cada mes.
Una vivienda puede acumular plusvalía latente y, al mismo tiempo, exigirte dinero todos los meses. Eso no la convierte en mala inversión, pero sí obliga a saber cuánto tiempo puedes sostenerla.
UN MES VACÍO TAMBIÉN FORMA PARTE DEL CÁLCULO
Casi todas las hojas de cálculo asumen doce mensualidades cobradas. La realidad incluye cambios de inquilino, semanas de comercialización, pequeñas reparaciones entre contratos y algún retraso.
No hace falta ser pesimista: basta con calcular también qué pasa con once meses, o con diez. Si la operación sólo funciona con ocupación perfecta, en realidad no funciona: depende de que nunca ocurra nada.
No atribuimos aquí una tasa de vacancia concreta a Madrid ni a ningún barrio: no existe una fuente oficial que la publique con ese detalle.
EL INQUILINO TAMBIÉN FORMA PARTE DE LA INVERSIÓN
Una rentabilidad teórica excelente se deteriora rápido cuando la gestión falla. La selección del inquilino, la documentación, la solvencia, el contrato, la respuesta ante incidencias, el mantenimiento y el seguimiento del cobro no son burocracia: son, literalmente, lo que sostiene el número.
Una hoja de cálculo no llama al fontanero, no revisa documentación y no elige quién entra en la vivienda.
Por eso la inversión y la gestión profesional son la misma conversación. El rendimiento no se decide sólo el día de la compra; se defiende cada mes.
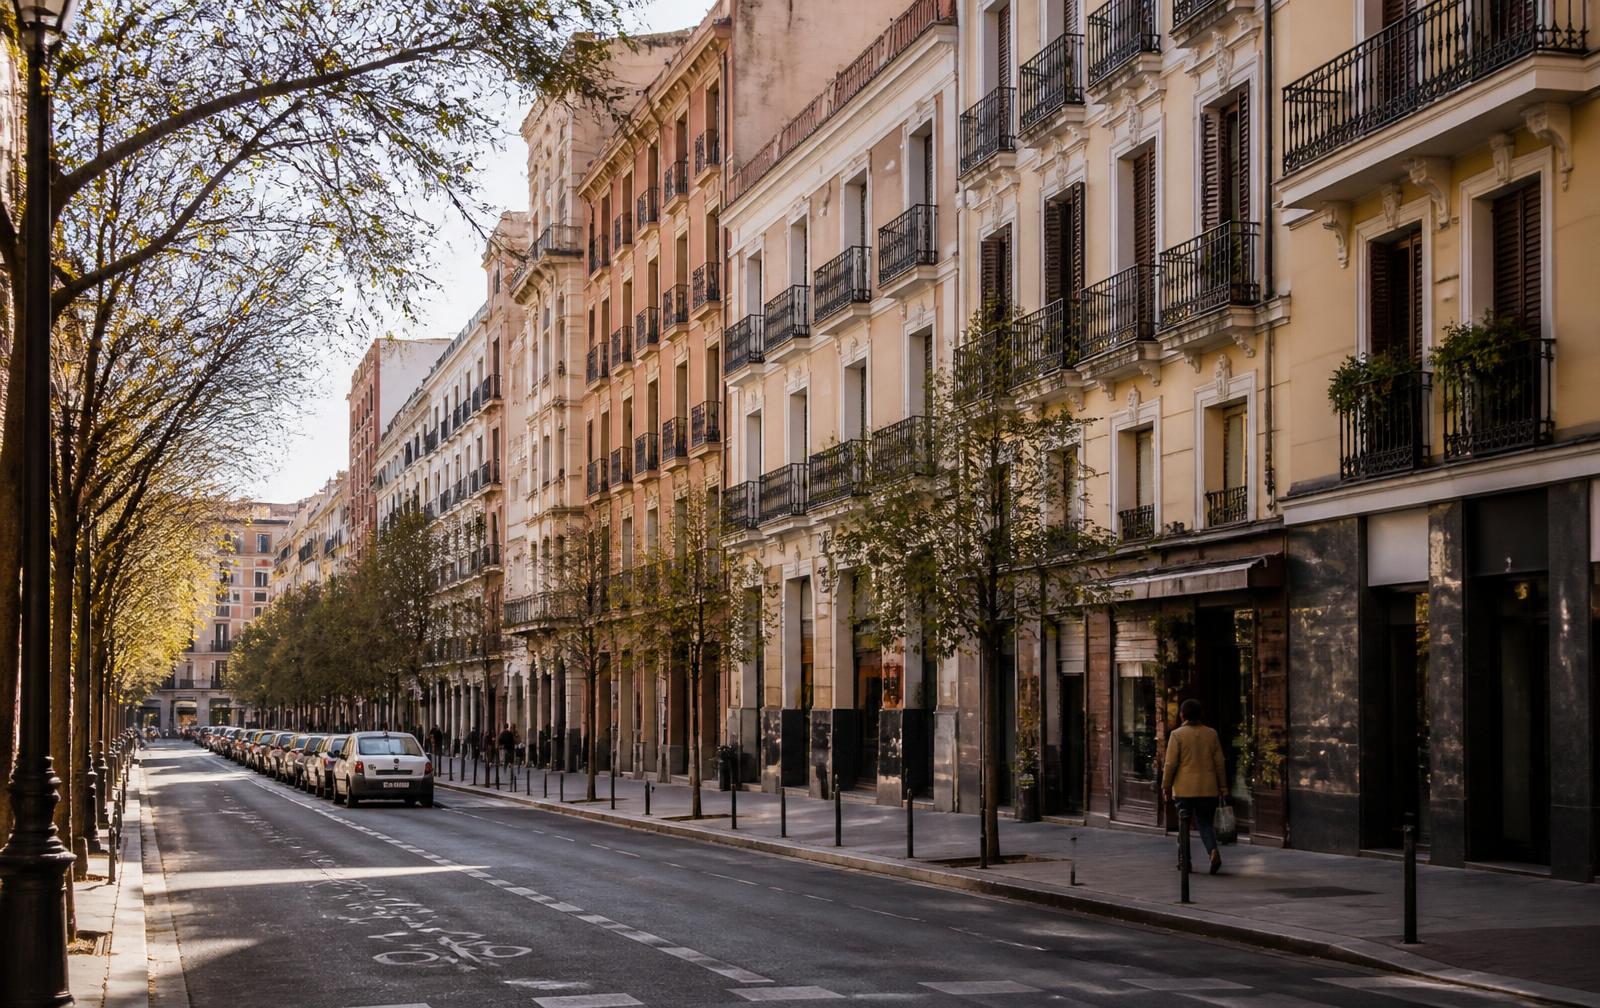
NO INVIERTES EN MADRID. INVIERTES EN UNA CALLE.
Madrid no es un mercado. Es la suma de muchos mercados pequeños que se comportan de manera diferente, a veces a doscientos metros de distancia.
Dentro de un mismo distrito cambian la demanda, el stock disponible, la tipología dominante, el transporte, los servicios, la liquidez, el perfil de comprador o inquilino y el estado del parque edificado. El dato agregado sirve para entender el contexto; no sirve para decidir una compra concreta.
Tampoco encontrarás aquí una lista de «barrios que van a subir». Nadie puede sostener esa afirmación con datos, y quien la hace normalmente está vendiendo algo. Lo útil es aprender a mirar la microzona.
Quién quiere vivir exactamente ahí y por qué: trabajo, familia, estudios, arraigo. La demanda de una calle no se deduce del nombre del distrito.
Cuánto tarda en venderse o alquilarse un inmueble parecido al tuyo. Un activo que sólo interesa a un comprador muy concreto es más difícil de deshacer.
Superficie, número de habitaciones, exterior o interior, ascensor, planta. Lo que se busca en una zona no es lo mismo que en la de al lado.
Instalaciones, cubierta, fachada, ITE, derramas aprobadas o previsibles. Una comunidad con obra pendiente forma parte del precio, aunque no aparezca en el anuncio.
Metro, cercanías, autobuses, colegios, comercio de proximidad, zonas verdes. Lo que hace cómodo un día cualquiera sostiene la demanda a largo plazo.
Con cuántos inmuebles parecidos vas a competir cuando quieras alquilar o vender, y en qué estado están.
Qué estás pagando frente a operaciones comparables reales, no frente a precios de anuncio.
Cuánto tiempo, criterio y capacidad de respuesta exige el inmueble. La gestión no es gratis, aunque la hagas tú.
OBRA NUEVA Y SEGUNDA MANO NO SE ANALIZAN IGUAL
El IPV publica la evolución de ambas categorías por separado, y esa distinción es útil porque son productos distintos con riesgos distintos.
- Menos intervención inicial.
- Estándares constructivos y eficiencia actuales.
- Menor incertidumbre sobre el estado.
- Precio de entrada potencialmente distinto.
- Oferta más limitada y concentrada.
- Mucha más oferta y más heterogénea.
- Posible reforma, con su coste y su plazo.
- Más margen para comprar bien… y para equivocarse.
- Micro-localización más consolidada.
- Estado del edificio y derramas como variable clave.
No hay una respuesta universal. Hay operaciones concretas que funcionan y operaciones concretas que no.
LA ACTIVIDAD DEL MERCADO SE MIDE EN OPERACIONES
Las compraventas inscritas cuentan cuántas operaciones se han registrado. Su lectura correcta es «hay más o menos movimiento», no «los precios suben o bajan lo mismo».
Compraventas de vivienda inscritas · España
Registradores · distribuido por INE · Operaciones inscritas en registro · España · último dato junio 2026
Compraventas de vivienda inscritas · Comunidad de Madrid
Registradores · distribuido por INE · Operaciones inscritas en registro · Comunidad de Madrid · último dato junio 2026
Además, la actividad tiene un componente estacional evidente: no se firma igual en agosto que en marzo. Comparar un mes con el mismo mes del año anterior evita buena parte de los espejismos.
UNA INVERSIÓN SERIA SE ANALIZA CON ESCENARIOS
No se trata de acertar. Se trata de saber qué pasa si las cosas van bien, si van normal y si van peor de lo previsto. Introduce tus propios números: la renta la pones tú, porque eres quien puede defenderla con evidencia real de la zona.
Impuestos, notaría, registro y gestión. Varían según comunidad autónoma, tipo de inmueble y condiciones del comprador.
Introduce tú la renta. VIVEI no publica una renta estimada por zona porque hoy no dispone de una fuente oficial de €/m² de alquiler con la que hacerlo con rigor.
Comunidad, IBI, seguro, mantenimiento, gestión y reparaciones previstas.
Contexto: Euríbor a 12 meses 3,374 % (16 sep 2026, Banco de España). El tipo de tu operación dependerá de tu perfil y de la entidad.
Lo que esperas que ocurra.
Los resultados son aritmética sobre los valores que has introducido. No incluyen impuestos, no proyectan revalorización y no constituyen una recomendación.
Analizar financiación con VIVEI FinanceEsta herramienta es educativa y no sustituye un análisis de financiación. Para estudiar tu capacidad real y las condiciones de una hipoteca, el sitio es VIVEI Finance.
LOS 7 NÚMEROS QUE MIRARÍA ANTES DE COMPRAR
- 01Precio total de adquisición.
- 02Precio por m² con una base comparable.
- 03Capital realmente necesario.
- 04Renta anual razonablemente defendible.
- 05Gastos recurrentes.
- 06Coste de financiación.
- 07Cash flow en escenario prudente.
Si sólo conoces uno de ellos, todavía no conoces la inversión.
LA PARTE QUE CASI NUNCA SALE EN LA FOTO
Hablar de riesgos no es alarmismo. Es la parte del análisis que evita sorpresas caras.
El riesgo no desaparece. Se identifica, se mide y se decide si merece la pena asumirlo.
VENDER TAMBIÉN FORMA PARTE DEL PLAN
Toda inversión tiene una salida, aunque tardes veinte años en usarla. Conviene pensarla el día que compras, no el día que necesitas el dinero.
- — ¿Cuánto tiempo esperas mantenerla?
- — ¿Qué harías si necesitases liquidez antes de lo previsto?
- — ¿Quién podría comprártela después y con qué financiación?
- — ¿Qué características sostienen su demanda a largo plazo?
No hay ninguna promesa de revalorización en estas preguntas. Hay algo más útil: un plan que no dependa de que el mercado colabore.
Cierre
Una vivienda puede ser un hogar. También puede ser una inversión. Y cuando es lo segundo, la intuición no basta.
Hay que mirar el precio, los datos, la financiación, los gastos, la gestión y lo que ocurre cuando el escenario no sale exactamente como esperábamos.
Porque invertir no consiste en adivinar qué va a pasar. Consiste en tomar una decisión que siga teniendo sentido aunque no todo salga perfecto.
Una buena inversión no es la que promete más. Es la que entiendes mejor.
Fuentes y metodología
Todos los datos de esta pieza se leen de la capa oficial de VIVEI en el momento de cargar la página. Se distingue siempre la autoridad que elabora el dato del organismo que lo difunde, y no se mezclan bases conceptuales distintas.
- Precio de vivienda · variación interanualINE · distribuido por Banco de España · Índice de precios (variación) · España · último dato 2T 2026 · actualizado 18 sep 2026
- Vivienda nueva · variación interanualINE · distribuido por Banco de España · Índice de precios (variación) · España · último dato 2T 2026 · actualizado 18 sep 2026
- Vivienda de segunda mano · variación interanualINE · distribuido por Banco de España · Índice de precios (variación) · España · último dato 2T 2026 · actualizado 18 sep 2026
- Compraventas de vivienda inscritas · EspañaRegistradores · distribuido por INE · Operaciones inscritas en registro · España · último dato junio 2026 · actualizado 9 sep 2026
- Compraventas de vivienda inscritas · Comunidad de MadridRegistradores · distribuido por INE · Operaciones inscritas en registro · Comunidad de Madrid · último dato junio 2026 · actualizado 9 sep 2026
- Tipo medio de las nuevas hipotecas sobre viviendaRegistradores · distribuido por INE · Tipo de interés · España · último dato junio 2026 · actualizado 9 sep 2026
- Euríbor a 12 mesesBanco de España · Tipo de interés · Zona euro · último dato 16 sep 2026 · actualizado 18 sep 2026
El contenido tiene carácter informativo y no constituye una recomendación personalizada de inversión, financiación, fiscalidad ni asesoramiento jurídico.
¿Te ha parecido interesante?
Compártelo con quien pueda disfrutarlo.
TAMBIÉN PUEDE INTERESARTE
 ACTUALIDAD
Claves del mercado inmobiliario
El mercado en 60 segundos: precios, hipotecas y previsiones.
Leer artículo BARRIOS
Historias que se viven en cada calle
La vida de barrio como la capa más subestimada de una vivienda.
Leer artículo LIFESTYLE
Bienestar, equilibrio y nuevas rutinas
Cómo la casa y la ciudad influyen en cómo vivimos el día.
Leer artículo